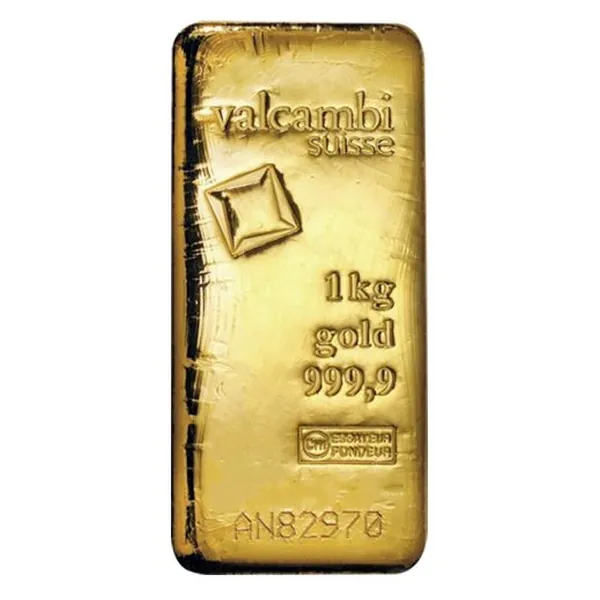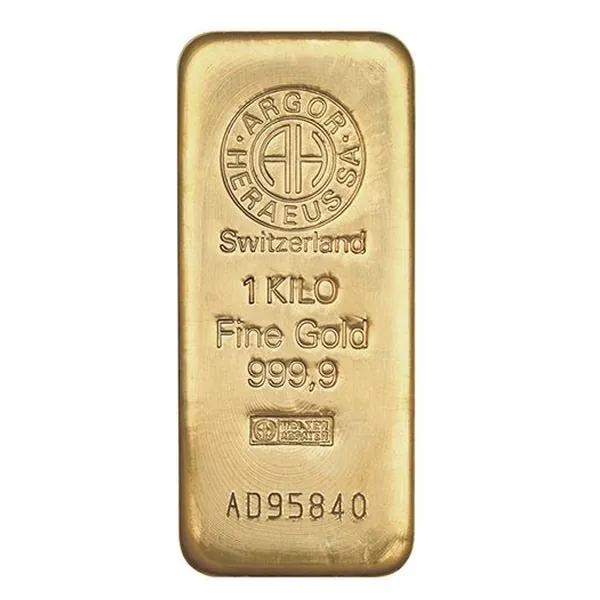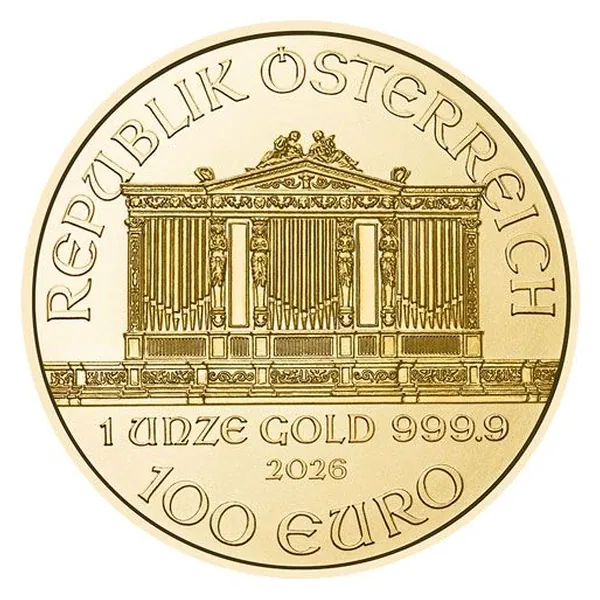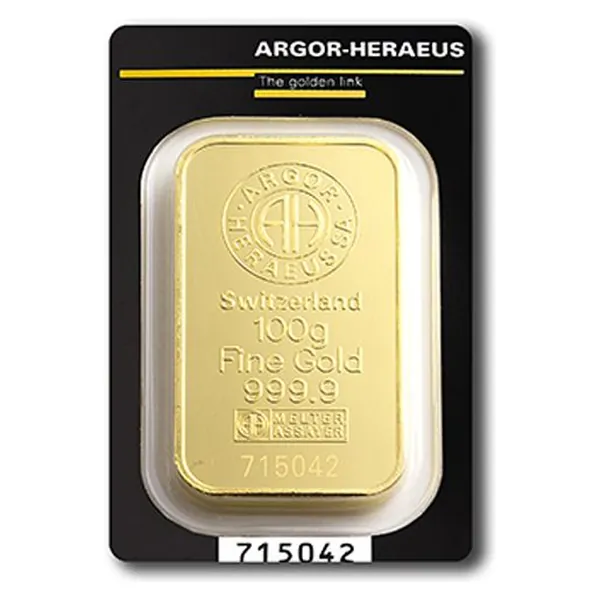
Kto si kúpi investičný zlatý zliatok alebo mincu, na faktúre si všimne, že k cene sa nepripočítava daň z pridanej hodnoty. Nejde o akciu obchodu ani o rozhodnutie predajcu. Vyplýva to priamo zo zákona č. 222/2004 Z. z. o dani z pridanej hodnoty, ktorý má pre investičné zlato osobitný paragraf – § 67. Tento článok vychádza zo znenia zákona účinného od 1. januára 2026.
Čo zákon považuje za investičné zlato
Zákon nerozlišuje zlato podľa toho, na čo ho kupujúci plánuje použiť, ale podľa jeho formy a vlastností. Definícia v § 67 ods. 1 má dve časti.
Zliatky. Investičným zlatom je zlato vo forme prútu alebo tehly, ktoré má rýdzosť 995 tisícin alebo vyššiu a ktorého hmotnosť akceptuje trh drahých kovov. Zliatky renomovaných rafinérií s rýdzosťou 999,9 v bežne obchodovaných hmotnostiach túto hranicu spĺňajú s rezervou.
Mince. Pri minciach musia byť splnené štyri podmienky naraz:
- rýdzosť aspoň 900 tisícin,
- minca bola razená po roku 1800,
- v krajine pôvodu je alebo v minulosti bola zákonným platidlom,
- predáva sa za cenu, ktorá neprevyšuje trhovú hodnotu zlata v nej obsiahnutého o viac než 80 %.
Posledná podmienka oddeľuje mince, ktoré slúžia predovšetkým ako nosič kovu, od čisto zberateľských kúskov. Minca s rovnakým obsahom zlata, ktorá sa pre nízky náklad alebo historickú vzácnosť predáva s vysokou prirážkou, preto do režimu investičného zlata spadať nemusí.
Zákon zároveň ukladá Národnej banke Slovenska vydávať zoznam zlatých mincí, ktoré tieto kritériá spĺňajú, a uverejňovať ho vo Vestníku NBS. NBS o zlatých minciach obchodovaných na Slovensku každoročne do 1. júla informuje aj Európsku komisiu.
Čo presne je oslobodené od dane
Podľa § 67 ods. 3 je od DPH oslobodené dodanie investičného zlata, jeho nadobudnutie z iného členského štátu EÚ aj jeho dovoz. Oslobodenie sa netýka len fyzického kovu. Zahŕňa aj certifikáty na alokované či nealokované zlato, obchody na zlatých účtoch vrátane pôžičiek a swapov a tiež futurity a forwardy, ktoré vedú k prevodu vlastníckych alebo iných práv k investičnému zlatu. Oslobodené je aj sprostredkovanie takéhoto predaja v mene a na účet inej osoby.
Na faktúre za oslobodené dodanie musí byť podľa § 74 ods. 1 písm. h) uvedený odkaz na príslušné ustanovenie zákona alebo smernice Rady 2006/112/ES, prípadne slovná informácia „dodanie je oslobodené od dane“. Podľa toho si kupujúci ľahko overí, v akom režime nákup prebehol.
Odseky 4 až 6 riešia situáciu výrobcov a spracovateľov zlata. Tí sa môžu rozhodnúť, že dodanie investičného zlata inému platiteľovi budú zdaňovať, a zákon im umožňuje odpočítať daň zo vstupov, ktoré s výrobou alebo prepracovaním zlata súvisia. Ide o pravidlá pre vzťahy medzi podnikateľmi – pre súkromného kupujúceho sa tým nič nemení.
Je dobré mať na pamäti aj to, čo § 67 nerieši. Upravuje len DPH. Iné dane, napríklad daň z príjmov pri neskoršom predaji, sa riadia inými predpismi a tento článok sa nimi nezaoberá.
Prečo sa striebro zdaňuje
Osobitný režim v § 67 sa vzťahuje výlučne na zlato. Striebro sa v zákone o DPH v tejto súvislosti vôbec nespomína a obdobnú výnimku nemá. Pri predaji strieborných zliatkov a mincí sa preto postupuje podľa všeobecných pravidiel a uplatňuje sa základná sadzba dane podľa § 27 ods. 1.
Základná sadzba je od 1. januára 2025 23 %, čo na svojom webe uvádza aj Finančná správa SR. Predtým bola 20 % – tak ju uvádzalo znenie zákona účinné od 1. júla 2024. Zákon súčasne stanovuje, že pri zmene sadzby sa použije sadzba platná v deň vzniku daňovej povinnosti.
V praxi to znamená, že z ceny 123 eur za striebornú mincu tvorí 23 eur daň a 100 eur samotný tovar vrátane marže predajcu. To je aj jeden z dôvodov, prečo býva rozdiel medzi cenou strieborného produktu a aktuálnou cenou striebra na trhu citeľne väčší ako pri zlate.
Na čo sa oplatí pozerať pri kúpe
Pri zliatku sú rozhodujúce dva údaje: rýdzosť a hmotnosť. Pri minci k tomu pribúda otázka, či ide o zákonné platidlo a či je jej cena primeraná obsahu zlata. Na našich produktových stránkach uvádzame hmotnosť aj rýdzosť pri každom zliatku a minci, takže si podmienky zákona môžete porovnať sami.
Ak si nie ste istí zaradením konkrétnej mince, spoľahlivým vodítkom je zoznam, ktorý podľa zákona vydáva Národná banka Slovenska, a samotné znenie § 67 v Zbierke zákonov na portáli Slov-Lex.
Zdroje
- Ministerstvo spravodlivosti SR, Slov-Lex: Zákon č. 222/2004 Z. z. o dani z pridanej hodnoty, znenie účinné od 1. 1. 2026 (§ 27, § 67, § 74) (navštívené 29. 9. 2026)
- Ministerstvo spravodlivosti SR, Slov-Lex: Zákon č. 222/2004 Z. z. o dani z pridanej hodnoty, znenie účinné od 1. 7. 2024 (§ 27) (navštívené 29. 9. 2026)
- Finančná správa SR: Sadzby dane (DPH) (navštívené 29. 9. 2026)